Comptabilité analytique : 5 méthodes pour maîtriser vos coûts
Explorez les 5 méthodes de comptabilité analytique, leurs différences avec la comptabilité générale et leur déploiement dans une PME.

Ce qu'il faut retenir
- La comptabilité analytique ventile les coûts par activité, produit, projet ou centre de profit pour expliquer la rentabilité
- 5 méthodes coexistent : coûts complets, coûts partiels, direct costing, ABC et coûts cibles
- Le bon niveau de détail dépend des décisions à prendre, pas du nombre maximal d'axes disponible dans un logiciel
- Le déploiement suit 5 étapes : diagnostic, choix de la méthode, plan analytique, mise en place de l'outil et formation
- Un module analytique doit au minimum gérer vos axes, vos règles d'affectation, vos contrôles et vos exports
- Cette page traite des méthodes et du déploiement ; le comparatif dédié sert à départager les logiciels de comptabilité pour PME
Définition et utilité de la comptabilité analytique
La comptabilité analytique traite les données financières pour ventiler les charges et les produits par activité, produit, service ou centre de responsabilité. Elle permet de repérer ce qui crée de la valeur et ce qui pèse sur les coûts.
La comptabilité générale livre une vue d'ensemble du patrimoine et du résultat. L'analytique répond à des questions opérationnelles : quelle offre dégage la meilleure marge ? Quel département consomme le plus de ressources ? Quel centre de profit finance les autres activités ?
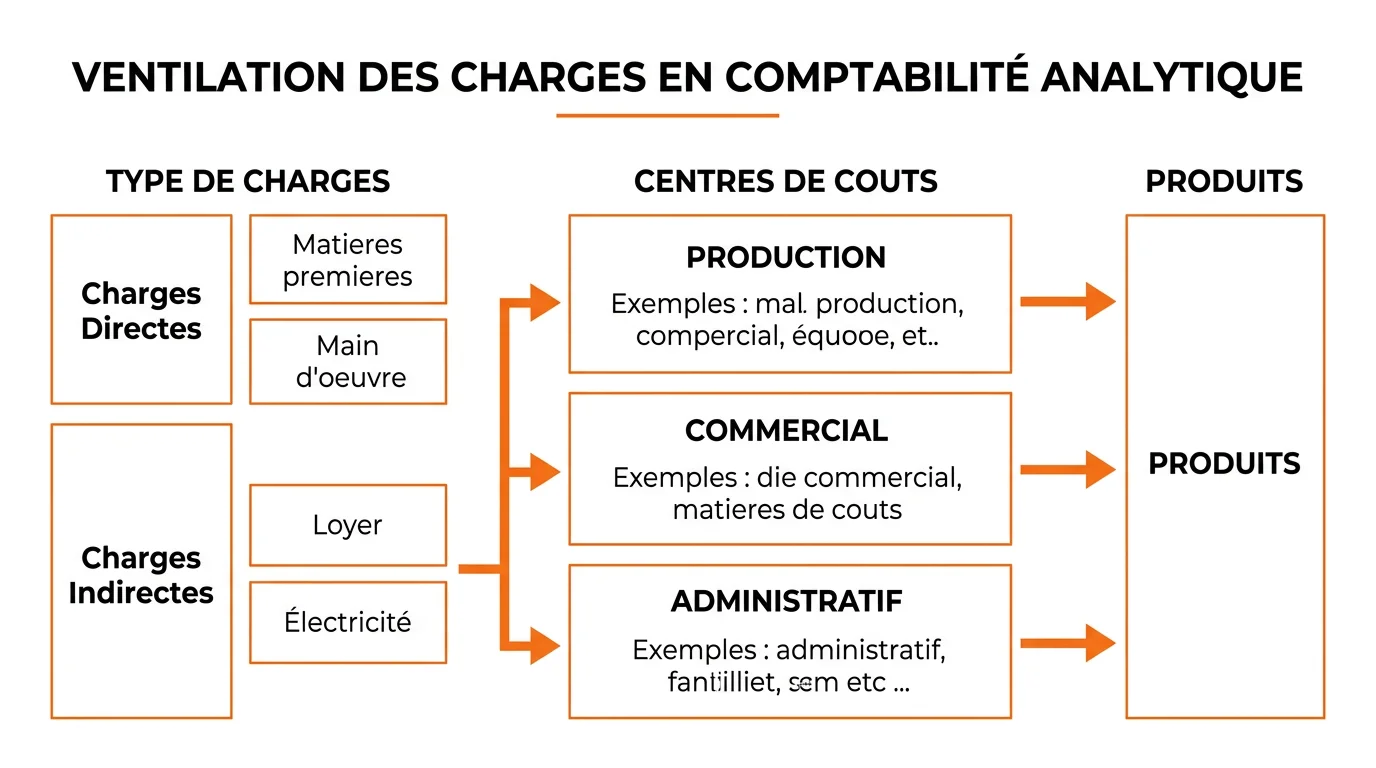
Son fondement repose sur la distinction entre charges directes, comme une matière affectée à un produit, et charges indirectes, comme le loyer ou les fonctions support. Les charges indirectes sont réparties selon des clés choisies par l'entreprise : chiffre d'affaires, heures machine ou surface occupée. Cette ventilation transforme un résultat global en indicateurs par centre de coûts ou centre de profit.
La comptabilité analytique n'est généralement pas une obligation légale en France, à la différence de la comptabilité générale. Des obligations particulières peuvent toutefois exister dans certains secteurs ou lors de contrôles fiscaux ciblés. Pour une PME, son intérêt est d'abord décisionnel : calculer un coût de revient, fixer un prix ou arbitrer un investissement.
Comptabilité analytique : les chiffres clés
5
méthodes présentées dans ce guide
5
étapes pour structurer le déploiement
2
familles de charges : directes et indirectes
1
objectif : expliquer la rentabilité par segment
Comptabilité analytique vs comptabilité générale : 7 différences clés
La confusion entre comptabilité analytique et comptabilité générale reste courante. Les deux se complètent, mais leurs finalités diffèrent. La comptabilité générale recense les opérations financières pour produire les états réglementaires : bilan, compte de résultat et annexe. Elle est encadrée par le Plan Comptable Général et destinée notamment à l'administration fiscale, aux banques et aux associés.
La comptabilité analytique est un instrument interne. Elle reprend les données de la comptabilité générale pour montrer la performance par segment. Chaque entreprise définit ses centres d'analyse, ses clés de répartition et son niveau de détail. Un fabricant peut suivre ses coûts par gamme ; un cabinet de conseil, par mission.
Les 7 différences structurelles entre comptabilité générale et comptabilité analytique
Obligation légale
- Comptabilité générale
- Oui (toutes les entreprises)
- Comptabilité analytique
- Non (facultative)
Destinataires
- Comptabilité générale
- Tiers (fisc, banques, actionnaires)
- Comptabilité analytique
- Direction et managers internes
Cadre normatif
- Comptabilité générale
- PCG / normes IFRS
- Comptabilité analytique
- Libre, défini par l'entreprise
Unité d'analyse
- Comptabilité générale
- L'entreprise dans sa globalité
- Comptabilité analytique
- Produit, activité, centre de coûts
Périodicité
- Comptabilité générale
- Annuelle (clôture exercice)
- Comptabilité analytique
- Mensuelle, trimestrielle ou en continu
Charges incorporées
- Comptabilité générale
- Toutes les charges constatées
- Comptabilité analytique
- Charges retraitées (supplétives, non incorporables)
Résultat obtenu
- Comptabilité générale
- Résultat net global
- Comptabilité analytique
- Résultat par produit, service ou activité
| Critère | Comptabilité générale | Comptabilité analytique |
|---|---|---|
| Obligation légale | Oui (toutes les entreprises) | Non (facultative) |
| Destinataires | Tiers (fisc, banques, actionnaires) | Direction et managers internes |
| Cadre normatif | PCG / normes IFRS | Libre, défini par l'entreprise |
| Unité d'analyse | L'entreprise dans sa globalité | Produit, activité, centre de coûts |
| Périodicité | Annuelle (clôture exercice) | Mensuelle, trimestrielle ou en continu |
| Charges incorporées | Toutes les charges constatées | Charges retraitées (supplétives, non incorporables) |
| Résultat obtenu | Résultat net global | Résultat par produit, service ou activité |
Charges incorporables et non incorporables
- Les charges non incorporables (amendes, provisions réglementées, charges exceptionnelles) sont exclues du calcul analytique
- Les charges supplétives (rémunération du dirigeant non salarié, rémunération des capitaux propres) sont ajoutées pour refléter la réalité économique
- Le rapprochement entre les deux comptabilités passe par un tableau de concordance qui explique les écarts (différences d'incorporation)
Les 5 méthodes de la comptabilité analytique
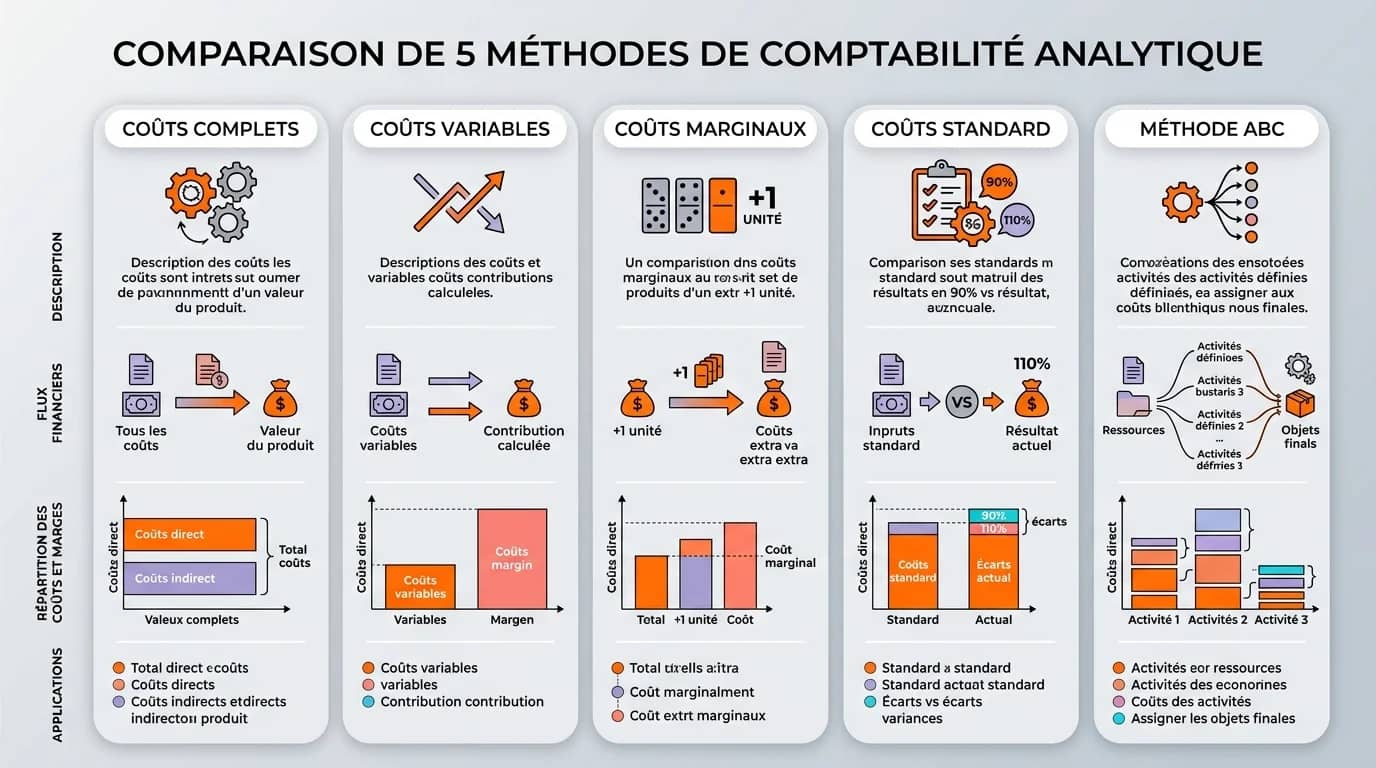
Le choix de la méthode détermine les informations produites. Chaque approche répond à une question différente : connaître le coût complet, calculer un seuil de rentabilité, analyser les activités ou fixer un coût cible. Une entreprise peut combiner plusieurs méthodes si elle documente clairement les règles utilisées.
1. La méthode des coûts complets (sections homogènes)
La méthode des coûts complets répartit toutes les charges, directes et indirectes, sur les produits ou services. Les charges indirectes transitent par des centres d'analyse avant d'être imputées via des unités d'œuvre : heures machine, poids de matière ou nombre de commandes.
Cette méthode fournit le coût de revient complet. Elle aide à fixer un prix et à valoriser les stocks. Sa limite vient des clés de répartition : une clé mal choisie déforme le coût calculé. Avant d'équiper le processus, vérifiez les fonctions attendues dans la section choisir le bon logiciel analytique.
2. La méthode des coûts partiels (coûts variables)
La méthode des coûts partiels retient les charges variables, comme les matières, l'énergie de production ou les commissions. Les charges fixes sont traitées globalement et couvertes par la marge sur coûts variables.
Elle évite de répartir artificiellement toutes les charges fixes. Elle sert à calculer le seuil de rentabilité et la marge sur coûts variables. Pour l'outiller, privilégiez une solution qui distingue clairement charges fixes et variables dans ses axes et exports analytiques.
3. Le direct costing (coût variable évolué)
Le direct costing distingue les charges fixes spécifiques à un produit des charges fixes communes. Chaque produit supporte ses charges variables et ses charges fixes propres. On obtient ainsi une marge spécifique, plus informative que la seule marge sur coûts variables.
Cette méthode convient aux entreprises multiproduits qui veulent comparer leurs lignes sans répartir arbitrairement les charges communes. Le logiciel doit conserver la distinction entre coûts variables, coûts fixes spécifiques et coûts fixes communs. Retrouvez ces exigences dans les critères de sélection de l'outil.
4. La méthode ABC (Activity-Based Costing)
La méthode ABC analyse les activités. Une activité, comme traiter une commande ou usiner une pièce, consomme des ressources. Un produit consomme ensuite des activités. Le coût dépend d'inducteurs mesurables : nombre de commandes, de lots ou de références.
L'ABC limite les effets d'une répartition fondée uniquement sur les volumes. Elle demande toutefois une cartographie stable des activités et des inducteurs. Un outil adapté doit gérer plusieurs axes et documenter les règles. Comparez ce besoin aux fonctions listées dans la section logiciel analytique.
5. La méthode des coûts cibles (target costing)
La méthode des coûts cibles inverse la logique classique. Elle part du prix accepté par le marché, retire la marge souhaitée et obtient le coût maximal à respecter. L'entreprise conçoit ensuite l'offre dans cette enveloppe.
Cette approche convient aux marchés où le prix est contraint. Elle implique les études, les achats et le contrôle de gestion dès la conception. L'outil doit comparer coût cible et coût estimé, puis conserver l'historique des hypothèses. Vérifiez cette capacité dans la section choisir le module analytique.
Comparatif des 5 méthodes de comptabilité analytique, forces et limites
Coûts complets
- Principe
- Répartit toutes les charges sur les produits
- Idéal pour
- Valorisation des stocks, prix de vente
- Limite principale
- Arbitraire des clés de répartition
Coûts partiels
- Principe
- Ne retient que les charges variables
- Idéal pour
- Seuil de rentabilité, décisions court terme
- Limite principale
- Ignore les charges fixes spécifiques
Direct costing
- Principe
- Variables + fixes spécifiques par produit
- Idéal pour
- Rentabilité par ligne de produit
- Limite principale
- Complexité de l'affectation fixe/variable
ABC
- Principe
- Coûts par activité et inducteurs
- Idéal pour
- Entreprises complexes, multi-activités
- Limite principale
- Mise en place lourde (cartographie activités)
Coûts cibles
- Principe
- Part du prix marché, soustrait la marge
- Idéal pour
- Secteurs concurrentiels, lancement produit
- Limite principale
- Exige une culture de réduction des coûts
| Méthode | Principe | Idéal pour | Limite principale |
|---|---|---|---|
| Coûts complets | Répartit toutes les charges sur les produits | Valorisation des stocks, prix de vente | Arbitraire des clés de répartition |
| Coûts partiels | Ne retient que les charges variables | Seuil de rentabilité, décisions court terme | Ignore les charges fixes spécifiques |
| Direct costing | Variables + fixes spécifiques par produit | Rentabilité par ligne de produit | Complexité de l'affectation fixe/variable |
| ABC | Coûts par activité et inducteurs | Entreprises complexes, multi-activités | Mise en place lourde (cartographie activités) |
| Coûts cibles | Part du prix marché, soustrait la marge | Secteurs concurrentiels, lancement produit | Exige une culture de réduction des coûts |
Déployer la comptabilité analytique en PME : 5 étapes
La durée du projet dépend de la qualité des données, du nombre d'axes et des flux à connecter. Commencez avec un niveau de détail proportionné aux décisions à prendre, puis affinez. Quelques centres alimentés régulièrement valent mieux qu'un plan complexe abandonné après une clôture. Ce suivi complète le calcul du besoin en fonds de roulement pour piloter rentabilité et trésorerie.
Les 5 étapes pour déployer la comptabilité analytique
Diagnostic : cartographier vos flux de coûts
Identifiez vos activités principales, vos produits/services, et les charges qui pèsent le plus. Analysez votre compte de résultat des 12 derniers mois : quelles sont les 5 plus grosses lignes de charges ? Où sont les zones d'ombre (charges globalisées sans détail) ? Cette cartographie détermine le périmètre de votre comptabilité analytique.
Choisir la méthode adaptée à votre activité
Une entreprise de production avec des stocks choisira les coûts complets. Une société de services avec peu de charges fixes spécifiques optera pour les coûts partiels ou le direct costing. Une PME industrielle multi-produits gagnera à adopter l'ABC. Le choix dépend de votre secteur, de votre taille et des décisions que vous voulez éclairer.
Construire le plan de comptes analytique
Définissez vos centres de coûts (production, commercial, R&D, support), vos axes d'analyse (produit, client, projet, zone géographique) et vos clés de répartition. Chaque charge doit pouvoir être affectée, directement ou via une clé, à au moins un centre. Limitez-vous à 5-10 centres au démarrage.
Déployer l'outil logiciel
Un tableur peut convenir à un périmètre simple et stable. Un logiciel devient utile dès que plusieurs axes, utilisateurs ou sources doivent être rapprochés. Vérifiez l'affectation automatique, les contrôles de cohérence, les tableaux de bord et les exports avant de signer. Notre comparatif des logiciels de comptabilité PME et notre diagnostic en 5 questions aident à cadrer le choix. Un outil de gestion de la relation client bien connecté peut aussi faciliter l'analyse par compte.
Former les équipes et itérer
La comptabilité analytique échoue quand seul le DAF la comprend. Formez les responsables de service à lire leurs résultats analytiques et à saisir les données correctement. Organisez une revue mensuelle des résultats par centre de coûts. Après 3 mois, ajustez les clés de répartition et la granularité en fonction des premiers retours terrain.
Astuce : commencez par les postes qui changent vos décisions
- Classez les charges par montant et commencez par celles qui influencent réellement vos prix ou vos arbitrages
- Commencez par 3 à 5 centres de coûts maximum et ajoutez-en après 6 mois de recul
- Privilégiez une clôture analytique mensuelle plutôt que trimestrielle, les décisions attendent rarement 3 mois
Cas pratiques : 2 simulations de déploiement en PME
Les scénarios suivants illustrent la démarche. Ce ne sont pas des témoignages clients ni des résultats promis. Ils montrent les questions à poser avant et après la mise en place d'un suivi analytique.
PME industrielle, situation de départ
- Résultat global connu, mais marge par gamme inconnue
- Catalogue suivi sans coût de revient par référence
- Prix fixés à partir d'une marge théorique non rapprochée des charges réelles
- Pas de suivi des charges indirectes par ligne de production
Décisions possibles après une analyse ABC
- Repérer les références dont le coût complet dépasse le prix de vente
- Revoir les tarifs, le processus ou le maintien des références déficitaires
- Réallouer le temps machine vers les gammes qui couvrent leurs inducteurs
- Supprimer ou simplifier les activités sans valeur démontrée
Agence de services, situation de départ
- Facturation au forfait sans suivi du temps réel passé par mission
- Impression de travailler beaucoup pour peu de résultat
- Taux horaire moyen inconnu, impossible de comparer projets entre eux
- Charge mal répartie entre les comptes clients
Décisions possibles avec le direct costing par mission
- Calculer un taux horaire réel par mission et le comparer au tarif vendu
- Identifier les clients dont le périmètre doit être renégocié
- Réallouer les équipes vers les missions qui couvrent leurs coûts spécifiques
- Suivre la charge de travail avec la marge, sans confondre activité et rentabilité
Choisir le bon logiciel de comptabilité analytique
Un tableur devient fragile quand les imports, les versions et les axes se multiplient. Le choix du module dépend surtout de la complexité des flux, du nombre de contributeurs et des contrôles attendus.
Cette page vous aide à choisir la méthode et le niveau fonctionnel. Elle ne classe pas les éditeurs. Les documentations officielles consultées en septembre 2026 confirment que Pennylane gère plusieurs axes et des règles d'affectation, que Sage 100 propose des plans et états analytiques, et qu'Axelor gère les axes et ventilations analytiques. La disponibilité exacte dépend de l'offre et du paramétrage.
Pour départager les solutions, consultez notre comparatif des logiciels de comptabilité PME et les fiches éditeurs. Demandez ensuite une démonstration sur vos propres écritures, vos clés de répartition et vos exports.
- Multi-axes analytiques : pouvoir ventiler une écriture sur plusieurs dimensions simultanément (produit + client + projet)
- Clés de répartition automatiques : le logiciel affecte les charges indirectes selon des règles prédéfinies, sans intervention manuelle
- Tableaux de bord temps réel : visualisation instantanée des marges par centre de coûts, sans attendre la clôture mensuelle
- Import automatique des écritures : synchronisation avec la comptabilité générale pour éviter la ressaisie et les écarts
- Export analytique détaillé : extraction des données vers Excel ou BI pour des analyses complémentaires (comparaisons N-1, tendances)
Le niveau de module dépend de la complexité des flux, pas du seul effectif
Activité simple, une seule équipe
- Niveau analytique utile
- Un axe principal
- À vérifier dans l'outil
- Import comptable, catégories et export contrôlable
Plusieurs projets ou centres de profit
- Niveau analytique utile
- Plusieurs axes croisés
- À vérifier dans l'outil
- Règles d'affectation, contrôle à 100 % et reporting par axe
Production ou activité multi-sites
- Niveau analytique utile
- Ventilation avancée
- À vérifier dans l'outil
- Inducteurs, clés automatiques, traçabilité et droits par utilisateur
Groupe ou données hétérogènes
- Niveau analytique utile
- Analytique intégrée à l'ERP
- À vérifier dans l'outil
- Consolidation, interfaces, historique des règles et API
| Situation | Niveau analytique utile | À vérifier dans l'outil |
|---|---|---|
| Activité simple, une seule équipe | Un axe principal | Import comptable, catégories et export contrôlable |
| Plusieurs projets ou centres de profit | Plusieurs axes croisés | Règles d'affectation, contrôle à 100 % et reporting par axe |
| Production ou activité multi-sites | Ventilation avancée | Inducteurs, clés automatiques, traçabilité et droits par utilisateur |
| Groupe ou données hétérogènes | Analytique intégrée à l'ERP | Consolidation, interfaces, historique des règles et API |
Forces et limites de la comptabilité analytique
La comptabilité analytique améliore la lecture des marges si les règles restent comprises et maintenues. Elle perd sa valeur lorsque les axes prolifèrent, que les clés ne sont plus expliquées ou que personne n'utilise les résultats. Voici les compromis à examiner avant le déploiement.
Avantages
- Visibilité sur la rentabilité réelle de chaque produit, service ou client
- Aide à la fixation des prix de vente sur la base de coûts réels, pas d'estimations
- Identification des activités déficitaires et des coûts cachés
- Calcul du seuil de rentabilité et du point mort par segment
- Base factuelle pour les décisions stratégiques (investir, sous-traiter, arrêter)
- Amélioration continue grâce au suivi mensuel des écarts réel vs budget
Limites
- Coût variable selon le logiciel, le paramétrage, la reprise des données et la formation : exigez un devis détaillé
- Arbitraire des clés de répartition, un changement de clé peut inverser la rentabilité d'un produit
- Maintenance régulière nécessaire : les centres de coûts et clés doivent évoluer avec l'activité
- Risque de sur-complexité si trop de centres d'analyse sont créés dès le départ
- Ne remplace pas la comptabilité générale, les deux systèmes coexistent
Rôle et missions du comptable analytique
Le comptable analytique transforme les flux financiers en indicateurs utilisables par les responsables opérationnels. Il ne se limite pas à saisir des écritures.
Il rapproche les charges directes et indirectes de la comptabilité générale, les répartit sur les centres définis et calcule les coûts de revient. Il produit aussi des reportings qui comparent le réalisé au budget, explique les écarts et contrôle la cohérence des affectations.
Il intervient enfin dans les simulations : nouvelle gamme, arrêt d'une activité, sous-traitance ou réorganisation. Selon l'entreprise, ces missions relèvent d'un comptable de gestion, d'un contrôleur de gestion ou d'une équipe finance plus large.
Comptable Analytique
Autres appellations
Contrôleur de gestion junior, Comptable de gestion
Formation requise
Bac+2 (BTS CG) à Bac+5 (DSCG, Master CCA)
Salaire débutant
Selon expérience et région
Salaire confirmé
À comparer aux postes voisins
Secteurs recruteurs
Industrie, Services, Distribution, BTP
Évolution
Contrôleur de gestion, Responsable comptable, DAF
Compétences clés
Excel avancé, ERP (SAP, Sage), Analyse financière
Rémunération du comptable analytique en 2026
Les guides publics ne publient pas toujours une ligne distincte pour le titre « comptable analytique ». Évitez donc de présenter une fourchette unique comme un tarif de marché certain.
Le Guide des salaires 2026 de Robert Half publie des repères pour des fonctions voisines. Il précise qu'il s'agit de salaires fixes bruts annuels à l'embauche, hors primes et avantages. La localisation, l'expérience, le secteur et l'étendue réelle des missions font varier le positionnement.
Utilisez le tableau suivant comme comparaison, puis confrontez-le aux offres locales portant les mêmes responsabilités analytiques.
Fonctions comptables voisines, salaires fixes bruts annuels à l'embauche en France (Robert Half, Guide des salaires 2026)
Comptable auxiliaire
- 25e percentile
- 32 000 €
- 50e percentile
- 36 000 €
- 75e percentile
- 40 000 €
Comptable général
- 25e percentile
- 40 000 €
- 50e percentile
- 45 000 €
- 75e percentile
- 55 000 €
Comptable unique
- 25e percentile
- 40 000 €
- 50e percentile
- 45 000 €
- 75e percentile
- 55 000 €
| Fonction comparable | 25e percentile | 50e percentile | 75e percentile |
|---|---|---|---|
| Comptable auxiliaire | 32 000 € | 36 000 € | 40 000 € |
| Comptable général | 40 000 € | 45 000 € | 55 000 € |
| Comptable unique | 40 000 € | 45 000 € | 55 000 € |
Devenir comptable analytique : formation et parcours
Un BTS Comptabilité et Gestion ou un DCG apporte les bases comptables utiles. France Travail indique qu'un diplôme de niveau bac+2 ou bac+3 en comptabilité est généralement requis pour un poste de comptable.
Le DSCG ou un Master CCA approfondit le contrôle de gestion, l'audit et la finance d'entreprise. Le niveau attendu dépend ensuite du poste : production comptable, analyse des coûts ou pilotage budgétaire.
La maîtrise d'un tableur avancé, d'un ERP et d'un outil de visualisation facilite le passage de la donnée comptable à la décision. Le candidat doit surtout savoir expliquer une clé de répartition, contrôler une ventilation et relier un écart à une action opérationnelle.
Automatisez votre comptabilité analytique
Pennylane, Sage, Cegid : comparez les logiciels qui ventilent vos charges par centre de coûts automatiquement. Trouvez l'outil adapté à votre PME.
Sources
Derniere mise a jour : Septembre 2026
- Pennylane, toutes les fonctionnalitésAxes analytiques, règles d'affectation, imports et exports
- Sage 100 ComptabilitéPlans, bilan, compte de résultat et états analytiques
- Axelor, documentation comptabilité analytiqueAxes, comptes, journaux et ventilations analytiques
- Robert Half, Guide des salaires 2026Repères de salaires à l'embauche en finance et comptabilité
- France Travail, métiers de la comptabilitéNiveaux de formation couramment requis pour les postes comptables
- Légifrance, article 1729 E du Code général des impôtsCas particulier de présentation de la comptabilité analytique lors de certains contrôles
Pour approfondir ce sujet, consultez aussi Acumatica, ERP Comptabilité : Fonctionnalités, Comparatif et Critères de Choix, Comptabilité Générale : Principes, Obligations et Mise en Place pour les PME, Expert en comptabilité : rôle, missions, études, salaire et tarif en 2026 et Seuil de rentabilité : formule et calcul pour PME (2026).
Questions
fréquentes
Vous avez une question ? Nous avons sûrement la réponse.